7 أخطاء مالية صغيرة تجعلك دائمًا في آخر الشهر بدون ام
7 أخطاء مالية شائعة تستنزف راتبك وتجعلك تصل إلى نهاية الشهر بدون مال، مع نصائح بسيطة لإدارة المصروفات والادخار وتحسين وضعك المالي.
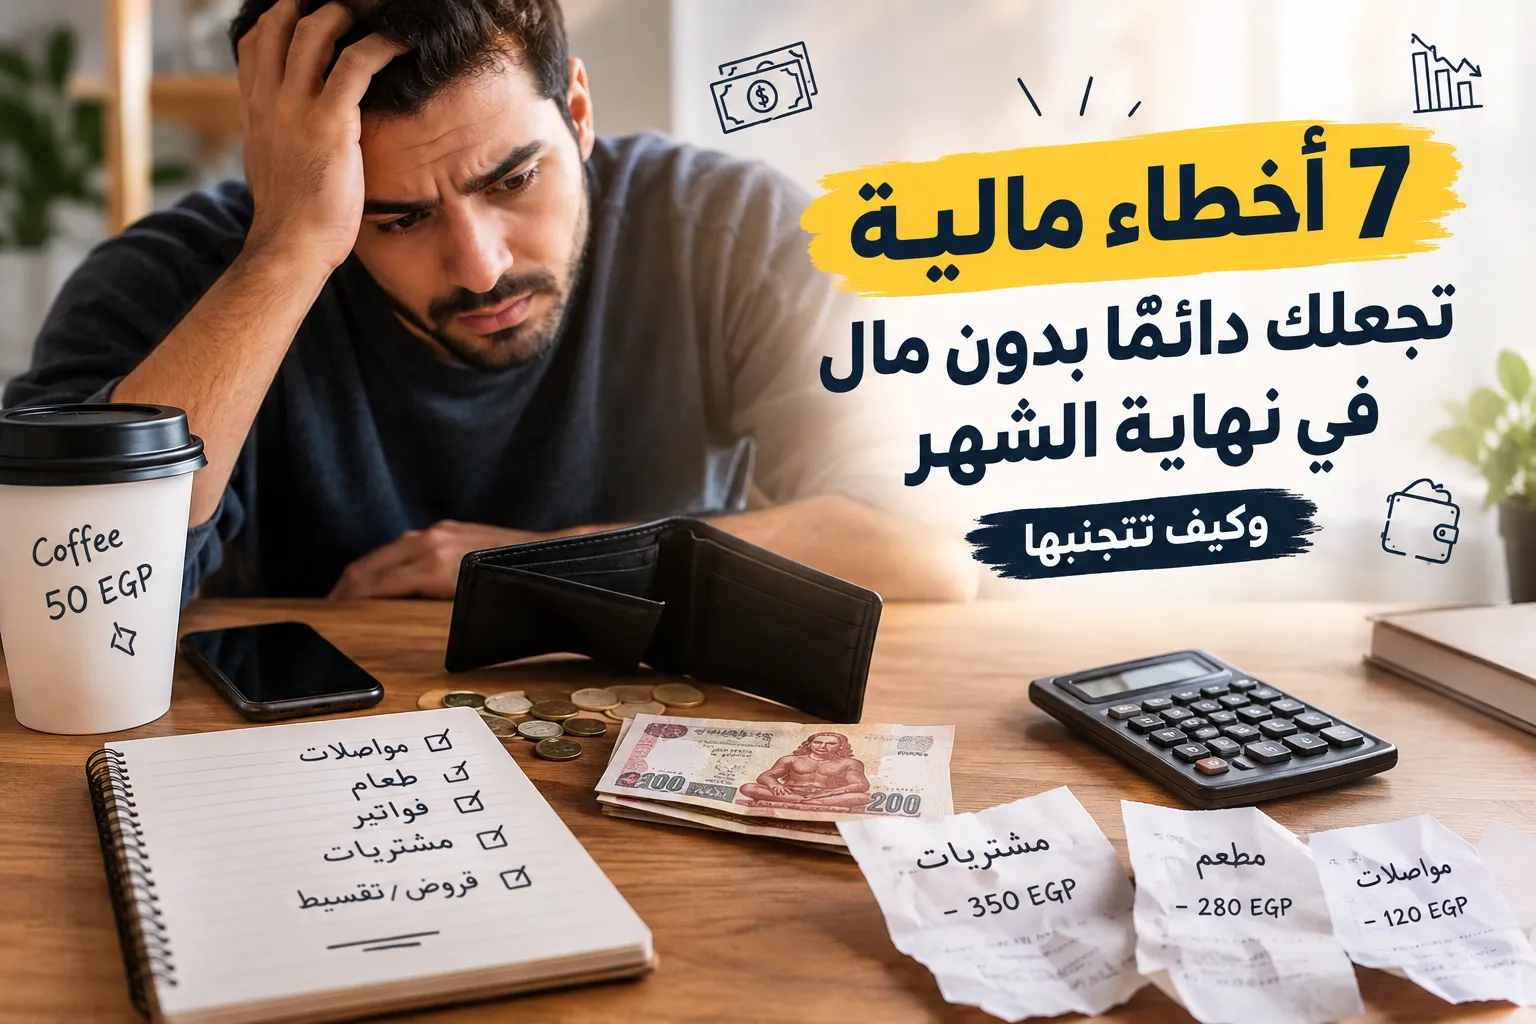
7 أخطاء مالية صغيرة تجعل آخر الشهر بلا فلوس
تستلم راتبك فتشعر أن وضعك المالي أصبح مريحاً، وبعد أيام قليلة تسأل نفسك: أين ذهبت كل هذه الأموال؟
الراتب نفسه نادراً ما يكون سبب الأزمة. السبب في الغالب مصروفات وعادات صغيرة، كل واحدة منها تبدو غير مهمة حين تنظر إليها وحدها، لكنها مجتمعة تستهلك جزءاً كبيراً من دخلك قبل أن ينتهي الشهر.
إذا كنت تريد تحسين وضعك المالي، فابدأ بمراجعة هذه الأخطاء السبعة بصراحة مع نفسك.
- مصروفات صغيرة لا تسجلها
كوب قهوة، وجبة سريعة، مشروب أثناء العمل، مشوار قصير بتطبيق نقل. كل بند منها بسيط، لكنه يتكرر كل يوم، ولأنك لا تسجله لا ترى حجمه الحقيقي.
إذا أنفقت 50 جنيهاً يومياً على أشياء غير ضرورية فهذا يعادل نحو 1500 جنيه في الشهر. سجّل كل ما تنفقه لمدة شهر كامل، ثم انظر إلى الرقم النهائي. قد يفاجئك.
وإن أردت البدء من الماضي، راجع كشف حسابك لآخر ثلاثة أشهر وضع علامة على كل مبلغ دفعته دون تفكير. غالباً ستجد أن عدداً قليلاً من العادات يتكرر في كل شهر.
- الشراء لمجرد وجود خصم
كلمة "خصم" تمنحنا إحساساً بالتوفير، والواقع أحياناً مختلف. منتج لا تحتاج إليه وعليه خصم 30% يكلفك 70% من سعره، ولا تحصل منه على أي فائدة.
قبل شراء أي شيء عليه عرض، اسأل نفسك: هل كنت سأشتريه لو لم يكن عليه خصم؟ إذا كانت الإجابة لا، فغالباً لا تحتاج إليه.
الخصم يصبح توفيراً حقيقياً فقط حين يقع على شيء كنت ستشتريه على أي حال.
- التقسيط في كل شيء
التقسيط مفيد حين تشتري شيئاً ضرورياً ولا تستطيع دفع ثمنه مرة واحدة. المشكلة تبدأ حين يتحول إلى أسلوب حياة: قسط للهاتف، وقسط للأجهزة، وقسط للرحلة، وقسط لمشتريات صغيرة، فتجد جزءاً كبيراً من راتبك محجوزاً قبل أن يصل إليك.
انظر إلى كل قسط على أنه التزام طويل الأجل يمتد لأشهر، وحاسب نفسك على مجموع الأقساط مرة واحدة.
- بدء الشهر بلا ميزانية
كثيرون ينفقون أولاً، وفي آخر الشهر يحاولون معرفة ما تبقى. الأفضل أن تبدأ من الاتجاه المعاكس.
حدد دخلك، ثم اكتب المصروفات الأساسية من سكن وطعام ومواصلات وفواتير، وبعدها خصص مبلغاً للادخار والطوارئ، واترك الباقي لمصروفاتك الشخصية. راجع الميزانية في منتصف الشهر وعدّلها إن احتجت، فهي أداة تساعدك على اتخاذ القرار. خطة بسيطة كهذه تخبرك من أول يوم بكم تستطيع أن تنفق، فلا تصل إلى آخر الشهر تحت ضغط.
- التعامل مع بطاقة الائتمان كأنها دخل إضافي
بطاقة الائتمان وسيلة دفع تتيح لك استخدام أموال ستسددها لاحقاً. وحين تستخدمها باستمرار دون متابعة الرصيد المستحق، تتراكم المبالغ بسرعة، خاصة مع الرسوم والفوائد في بعض البطاقات.
ضع لنفسك قاعدة واضحة: لا تستخدم البطاقة إلا في حدود مبلغ تستطيع سداده في موعده. ومن العلامات التحذيرية أن تدفع الحد الأدنى كل شهر، أو أن تستخدم البطاقة لتغطية مصروفات الأسبوع الأخير.
- تجاهل المصروفات السنوية
بعض المصروفات لا تظهر كل شهر فننسى حسابها: صيانة السيارة، التأمين، المدارس، الاشتراكات السنوية، إصلاح الأجهزة، المناسبات. ثم يحل موعد الدفع ولا يوجد المبلغ الكافي.
هذه المصروفات تُدفع في موعد معروف مسبقاً، ومع ذلك تباغتنا كل مرة.
الحل أن تجمع هذه المصروفات المتوقعة وتقسمها على 12 شهراً. إذا كنت تحتاج إلى 12 ألف جنيه خلال السنة، فخصص 1000 جنيه كل شهر، وعندها لن تكون المصروفات المفاجئة مفاجئة فعلاً. وضع هذا المبلغ في حساب منفصل يحميه من أن تصرفه على شيء آخر.
- رفع المصروفات كلما زاد الدخل
تأتي الزيادة في الراتب فيرتفع مستوى الإنفاق مباشرة: مطاعم أكثر، مشتريات أكثر، اشتراكات جديدة، وربما سيارة أو هاتف أغلى. وبعد فترة يكتشف الشخص أن راتبه زاد وأن وضعه المالي كما هو.
حين يزيد دخلك، لا ترفع مصروفاتك بالنسبة نفسها. خصص جزءاً من الزيادة للادخار أو لسداد الديون أو لبناء صندوق الطوارئ. وأسهل وقت لبدء الادخار هو الشهر الذي تصل فيه الزيادة، لأنك لم تعتد بعد على إنفاقها. الزيادة التي لا تراها في إنفاقك اليومي تصبح ادخاراً بلا مجهود.
من أين تبدأ
تحسين وضعك المالي لا يحتاج إلى راتب ضخم أو إلى تغيير حياتك بالكامل. يكفي أن تعرف أين تذهب الأموال التي تدخل حسابك فعلاً.
سجّل مصروفاتك لمدة 30 يوماً، وراجعها في نهاية الشهر، ثم حدد ثلاثة بنود تستنزف أموالك دون فائدة حقيقية. قد تكتشف أن دخلك أكبر مما كنت تظن، وأن العادات الصغيرة المتكررة كل يوم هي التي كانت تأخذ الفرق.
لا تحتاج إلى تطبيق معقد، يكفي دفتر أو ملف بسيط على هاتفك.
التحكم في أموالك هو أن تعرف متى تنفق، ولماذا تنفق، وكم تستطيع أن تنفق.
جرب ان تسجل مصروفاتك اليوميه وفي خلال 30 يوماً فقط سوف تجد الفارق.
كيف تستلم أرباحك من التدوين والإنترنت في الدول العربية: أفضل البنوك الإلكترونية والحسابات 2026
دليل شامل لسحب واستلام أرباح التدوين والعمل عبر الإنترنت في مصر والدول العربية في 2026. مقارنة بايونير، وايز، بايبال، والحسابات البنكية بالدولار.
A Beginner's Guide to Personal Budgeting That Actually Sticks
A practical, low-stress approach to building a monthly budget you will not abandon after two weeks.
أين يذهب راتبك في أول أسبوع؟ حقيقة النزيف المالي الصامت وكيف توقفه فوراً!"
أين يذهب راتبك في أول أسبوع؟ تعرف على حقيقة النزيف المالي الصامت وكيف تخدعنا التطبيقات اليومية، مع حلول عملية لحماية ميزانيتك.