أساسيات إدارة المال الشخصي: كيف تبني ميزانية وتدخر بثبات
خطوات بسيطة لإدارة دخلك: تتبع المصروفات، قاعدة تقسيم الدخل، صندوق الطوارئ، والتخلص من الديون.
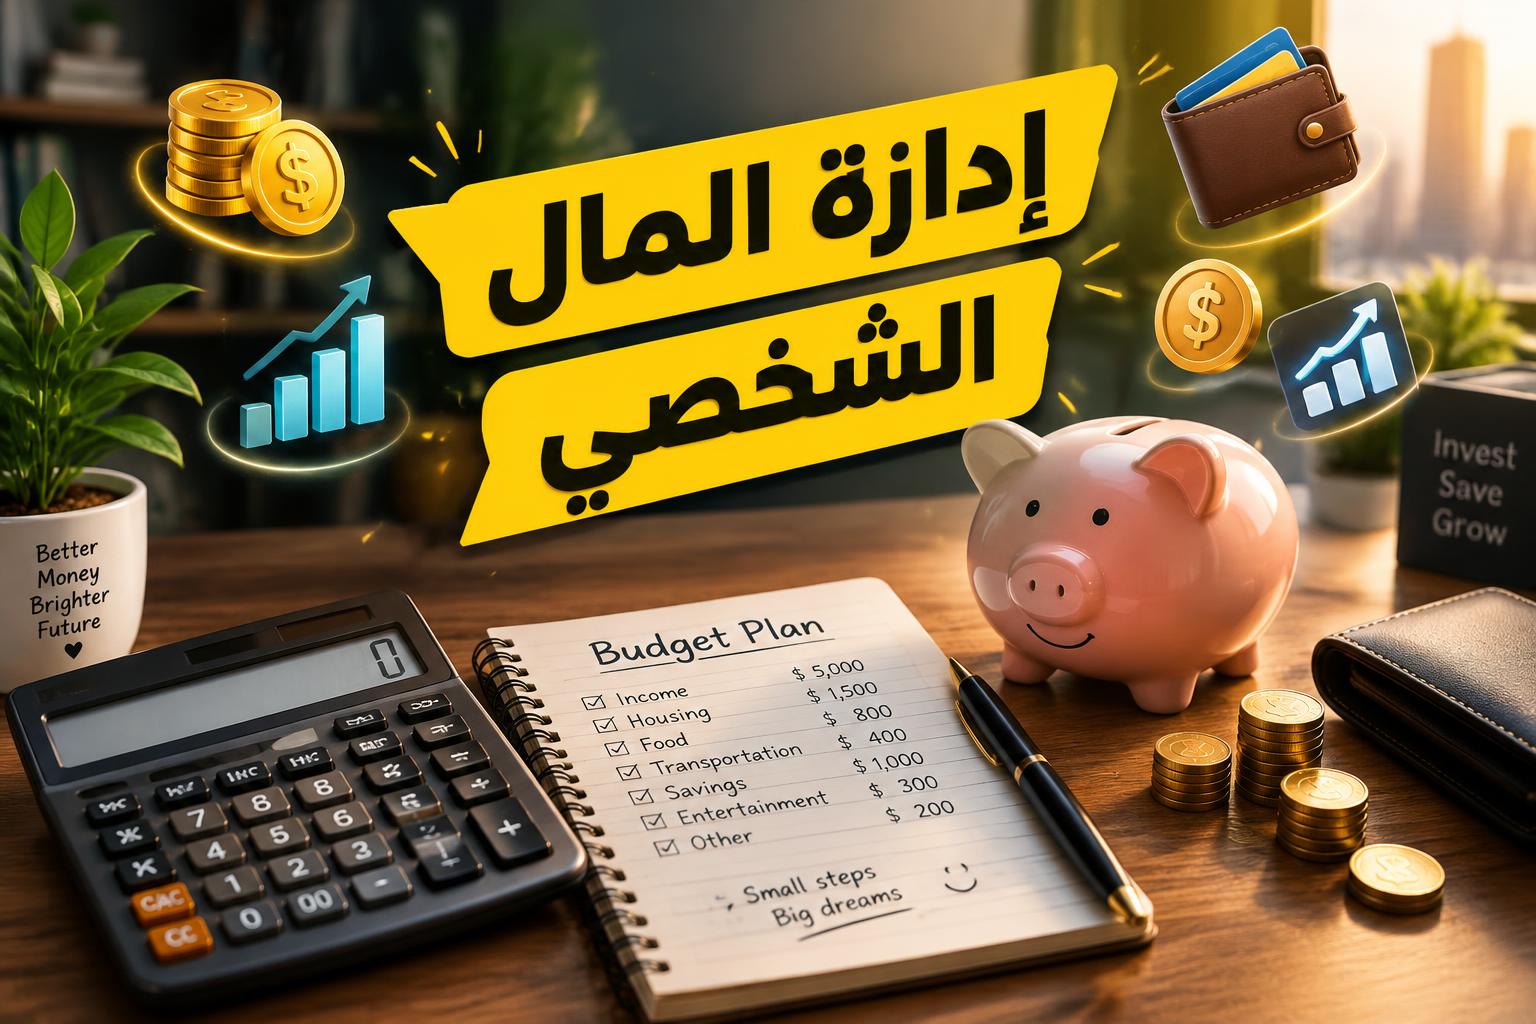
تتبع الإنفاق: الخطوة الأولى نحو الوعي المالي
تُعدّ معرفة وجهة أموالك حجر الزاوية في بناء أساس مالي متين. قبل الشروع في وضع أي خطة أو تحديد أهداف، يتوجب عليك تتبع جميع نفقاتك بدقة لمدة شهر كامل على الأقل. هذه العملية، وإن بدت شاقة في بادئ الأمر، إلا أنها تكشف لك عن أنماط الإنفاق الخفية وتساعدك على تحديد البنود التي تستنزف دخلك دون أن تُدرك.
كيف تبدأ بتتبع نفقاتك؟
يمكنك استخدام عدة وسائل لهذه الغاية، منها:
- التطبيقات المالية: تتوفر العديد من التطبيقات الذكية التي تسهل تسجيل وتصنيف المصروفات تلقائيًا أو يدويًا.
- جداول البيانات: أداة قوية مثل Excel أو Google Sheets تتيح لك تخصيص الأعمدة وتصنيف النفقات بحرية.
- المفكرة والقلم: طريقة تقليدية لكنها فعالة لأولئك الذين يفضلون التسجيل اليدوي.
بعد تسجيل كل مبلغ مهما كان ضئيلًا، قم بتصنيفه ضمن فئات رئيسية مثل: السكن، الطعام، المواصلات، الفواتير، الترفيه، الديون، وغيرها. ستُفاجأ غالبًا بالبنود التي تستحوذ على جزء كبير من ميزانيتك، مما يمنحك رؤية واضحة لأين يجب أن تبدأ بترشيد الإنفاق.
صياغة الميزانية: خارطة الطريق المالية
بعد أن تتبعت نفقاتك بدقة، حان الوقت لوضع ميزانية تُحدد فيها وجهة كل جزء من دخلك. الميزانية الفعالة ليست قيدًا، بل هي أداة تمكينية تمنحك السيطرة على أموالك وتُقربك من تحقيق أهدافك المالية.
قاعدة الـ 50/30/20 لتوزيع الدخل
تُعد هذه القاعدة إحدى الطرق المبسطة والفعالة لتقسيم دخلك الصافي. الفكرة الأساسية هي تخصيص:
- 50% للاحتياجات الأساسية: تشمل الإيجار أو أقساط المنزل، فواتير الخدمات (كهرباء، ماء، إنترنت)، البقالة، المواصلات الأساسية، التأمين، والضروريات الأخرى التي لا يمكنك الاستغناء عنها.
- 30% للرغبات: هذه الفئة تشمل كل ما يُحسن جودة حياتك ولكنه ليس ضروريًا للبقاء. مثل: تناول الطعام بالخارج، الاشتراك في خدمات الترفيه، الهوايات، الملابس الجديدة (غير الضرورية)، السفر، وغيرها.
- 20% للادخار وسداد الديون: هذا الجزء مخصص لبناء صندوق الطوارئ، الادخار لأهداف مستقبلية، وسداد الديون غير الرهنية أو قروض السيارات.
إذا كانت تكلفة المعيشة مرتفعة في مدينتك، خاصة فيما يتعلق بالسكن، فقد تحتاج إلى تقليل نسبة المخصصة للرغبات مؤقتًا. ومع ذلك، من الضروري ألا يقل الجزء المخصص للادخار وسداد الديون عن 10% كحد أدنى. المرونة هي مفتاح النجاح في تطبيق هذه القاعدة.
الأولوية الأولى: بناء صندوق الطوارئ
يُعتبر صندوق الطوارئ درعًا واقيًا يحميك من التحديات المالية غير المتوقعة. إنه مبلغ من المال يُخصص لمواجهة الظروف الطارئة مثل فقدان الوظيفة، المرض المفاجئ، إصلاحات المنزل الضرورية، أو أي نفقات غير مخطط لها.
خطوات عملية لبناء صندوق الطوارئ:
- تحديد الهدف: اجعل هدفك الأولي تجميع مبلغ يغطي من ثلاثة إلى ستة أشهر من نفقاتك الأساسية. على سبيل المثال، إذا كانت نفقاتك الأساسية 1000 وحدة نقدية شهريًا، فهدف صندوق الطوارئ سيكون من 3000 إلى 6000 وحدة نقدية.
- مكان الادخار: ضع هذا الصندوق في حساب توفير منفصل وسهل الوصول إليه، ولكن ليس مرتبطًا ببطاقة الخصم المباشر اليومية، لتجنب الإنفاق العرضي منه. حسابات التوفير عالية العائد قد تكون خيارًا جيدًا.
- التحويل التلقائي: اضبط تحويلاً تلقائيًا من حسابك الجاري إلى حساب صندوق الطوارئ الخاص بك فور استلام راتبك. حتى لو كان المبلغ صغيراً في البداية، فإن التراكم التدريجي سيصل بك إلى هدفك.
التعامل الرشيد مع الديون
الديون يمكن أن تكون عبئًا ماليًا ونفسيًا. إدارة الديون بفعالية هي خطوة حاسمة نحو الحرية المالية. يجب التركيز على سداد الديون ذات الفائدة المرتفعة أولاً.
استراتيجيات سداد الديون:
- طريقة كرة الثلج (Snowball Method): تبدأ بسداد الدين الأصغر حجمًا مع دفع الحد الأدنى على بقية الديون. بمجرد سداد الدين الأصغر، توجه المبلغ الذي كنت تدفعه إليه نحو الدين التالي الأصغر، وهكذا. هذه الطريقة توفر حافزًا نفسيًا قويًا.
- طريقة الانهيار الجليدي (Avalanche Method): في هذه الطريقة، تركز على سداد الدين الذي يحمل أعلى نسبة فائدة أولاً، بينما تدفع الحد الأدنى على بقية الديون. هذه الطريقة توفر لك أكبر قدر من المال على المدى الطويل من خلال تقليل الفوائد المدفوعة.
- الأهم من ذلك، التوقف عن إضافة ديون استهلاكية جديدة. لا تستخدم بطاقات الائتمان للمشتريات التي لا تستطيع سداد قيمتها بالكامل في نهاية الشهر.
التوفير التلقائي: بناء ثروة دون عناء
لجعل الادخار عادة راسخة لا عبئًا شهريًا، اجعله تلقائيًا. يُعتبر هذا النهج من أكثر الطرق فعالية لضمان استمرارية التوفير.
تطبيق الادخار التلقائي:
- التحويل الفوري: بمجرد استلام راتبك، قم بتحويل مبلغ الادخار المخصص مباشرةً إلى حساب التوفير أو الاستثمار الخاص بك، وقبل أن تبدأ في الإنفاق على أي شيء آخر.
- الأوامر الدائمة: معظم البنوك تتيح لك إعداد أوامر دفع أو تحويلات تلقائية منتظمة. استفد من هذه الميزة لبرمجة تحويل مبلغ معين إلى حسابات الادخار أو الاستثمار الخاصة بك في تاريخ محدد شهريًا.
- صناديق الادخار الذكية: بعض التطبيقات والخدمات المالية تقدم ميزات ادخار تلقائي تُقرب المبالغ الصغيرة أو تدخر لك بشكل دوري، مما يجعل الادخار أسهل.
تحديد الأهداف المالية: دافعك نحو الادخار
الادخار بدون هدف واضح قد يبدو بلا جدوى. تحديد أهداف مالية واضحة وملموسة يُعد دافعًا قويًا للاستمرارية ويُضفي معنى على جهودك.
أمثلة على الأهداف المالية:
- قصير المدى (أقل من سنة): شراء جهاز إلكتروني جديد، دفع مقدم إجازة، تجديد جزء من المنزل.
- متوسط المدى (1-5 سنوات): دفع دفعة أولى لشراء سيارة، تكاليف دراسة جامعية، زواج.
- طويل المدى (أكثر من 5 سنوات): شراء منزل، التقاعد المريح، استثمار طويل الأجل.
لكل هدف، حدد المبلغ المطلوب والمدة الزمنية لتحقيقه. على سبيل المثال، إذا كنت تخطط لشراء سيارة بمقدم 10,000 وحدة نقدية في عامين (24 شهرًا)، فستحتاج إلى ادخار حوالي 417 وحدة نقدية شهريًا. قسّم الأهداف الكبيرة إلى خطوات صغيرة قابلة للتحقيق للحفاظ على الحافز.
المراجعة الشهرية والتعديل المستمر
إدارة المال ليست قرارًا تتخذه مرة واحدة، بل هي عادة مستمرة تتطلب المراقبة والتعديل. تخصيص وقت شهري لمراجعة وضعك المالي يُعد خطوة أساسية لضمان بقائك على المسار الصحيح.
خطوات المراجعة الشهرية:
- مقارنة الإنفاق بالميزانية: قارن نفقاتك الفعلية لكل فئة بالمبلغ المخصص لها في ميزانيتك.
- تحديد الانحرافات: إذا تجاوزت ميزانيتك في بعض الفئات، حاول تحديد السبب. هل كانت نفقات ضرورية أم مجرد إنفاق غير مخطط له؟
- تعديل الميزانية: بناءً على مراجعتك، قم بتعديل ميزانيتك للشهر القادم. قد تحتاج إلى تقليل الإنفاق في فئة معينة لتعويض زيادة في فئة أخرى، أو لتكييفها مع ظروف حياتية جديدة.
- تتبع التقدم: احتفل بالتقدم الذي تحرزه نحو أهدافك المالية، وذكّر نفسك بالسبب الذي يدفعك للادخار.
تذكر، الإدارة المالية الجيدة هي رحلة وليست وجهة. المرونة، الانضباط، والتعلم المستمر هي مفاتيح النجاح في بناء مستقبل مالي مستقر ومزدهر.
--- مقالات ذات صلة:
إنشاء وبيع الكتب الإلكترونية بالذكاء الاصطناعي: دليلك العملي لعام 2026
`تعلم كيفية إنشاء وبيع الكتب الإلكترونية بالذكاء الاصطناعي في 2026 من اختيار الفكرة وكتابة المحتوى حتى التصميم والتسويق لتحقيق دخل سلبي مستدام عبر الإنترنت.
كيف تستلم أرباحك من التدوين والإنترنت في الدول العربية: أفضل البنوك الإلكترونية والحسابات 2026
دليل شامل لسحب واستلام أرباح التدوين والعمل عبر الإنترنت في مصر والدول العربية في 2026. مقارنة بايونير، وايز، بايبال، والحسابات البنكية بالدولار.
A Beginner's Guide to Personal Budgeting That Actually Sticks
A practical, low-stress approach to building a monthly budget you will not abandon after two weeks.